ANALISI | 16 ottobre 2026
La guerra con l’Iran e le perturbazioni attorno allo Stretto di Hormuz hanno messo sotto pressione i mercati energetici mondiali. Al contempo, il presidente statunitense Donald Trump attribuisce anche all’Ucraina la responsabilità degli elevati prezzi dei carburanti e concorda ulteriori forniture di diesel dalla Russia. I dati di mercato disponibili suggeriscono tuttavia di spostare l’attenzione: sono decisive la sicurezza delle rotte marittime, la ripresa di flussi di approvvigionamento affidabili e una distensione del conflitto. Un accordo sul diesel russo può attenuare singole carenze, ma non eliminare le cause strutturali della crisi.
1. Il principale fattore di rincaro: guerra, logistica e premi di rischio
I prezzi del petrolio non dipendono soltanto dai volumi estratti. Contano anche la disponibilità di greggio e prodotti raffinati, le capacità di trasporto, i premi assicurativi, le scorte e le aspettative degli operatori. Lo Stretto di Hormuz è una delle principali arterie energetiche del mondo. Le perturbazioni possono contemporaneamente ridurre le forniture, imporre deviazioni e aumentare i costi delle petroliere e delle assicurazioni.
Il 14 ottobre 2026 l’Agenzia internazionale dell’energia (AIE) ha riferito che il prezzo fisico di riferimento North Sea Dated era aumentato in settembre di 26,17 dollari statunitensi rispetto al mese precedente, raggiungendo una media di 116,89 dollari al barile. Al momento della stesura del rapporto la quotazione si aggirava sui 134 dollari. L’AIE ha ricondotto il rialzo alle nuove tensioni in Medio Oriente, alle interruzioni delle forniture e al forte aumento dei costi di trasporto marittimo.
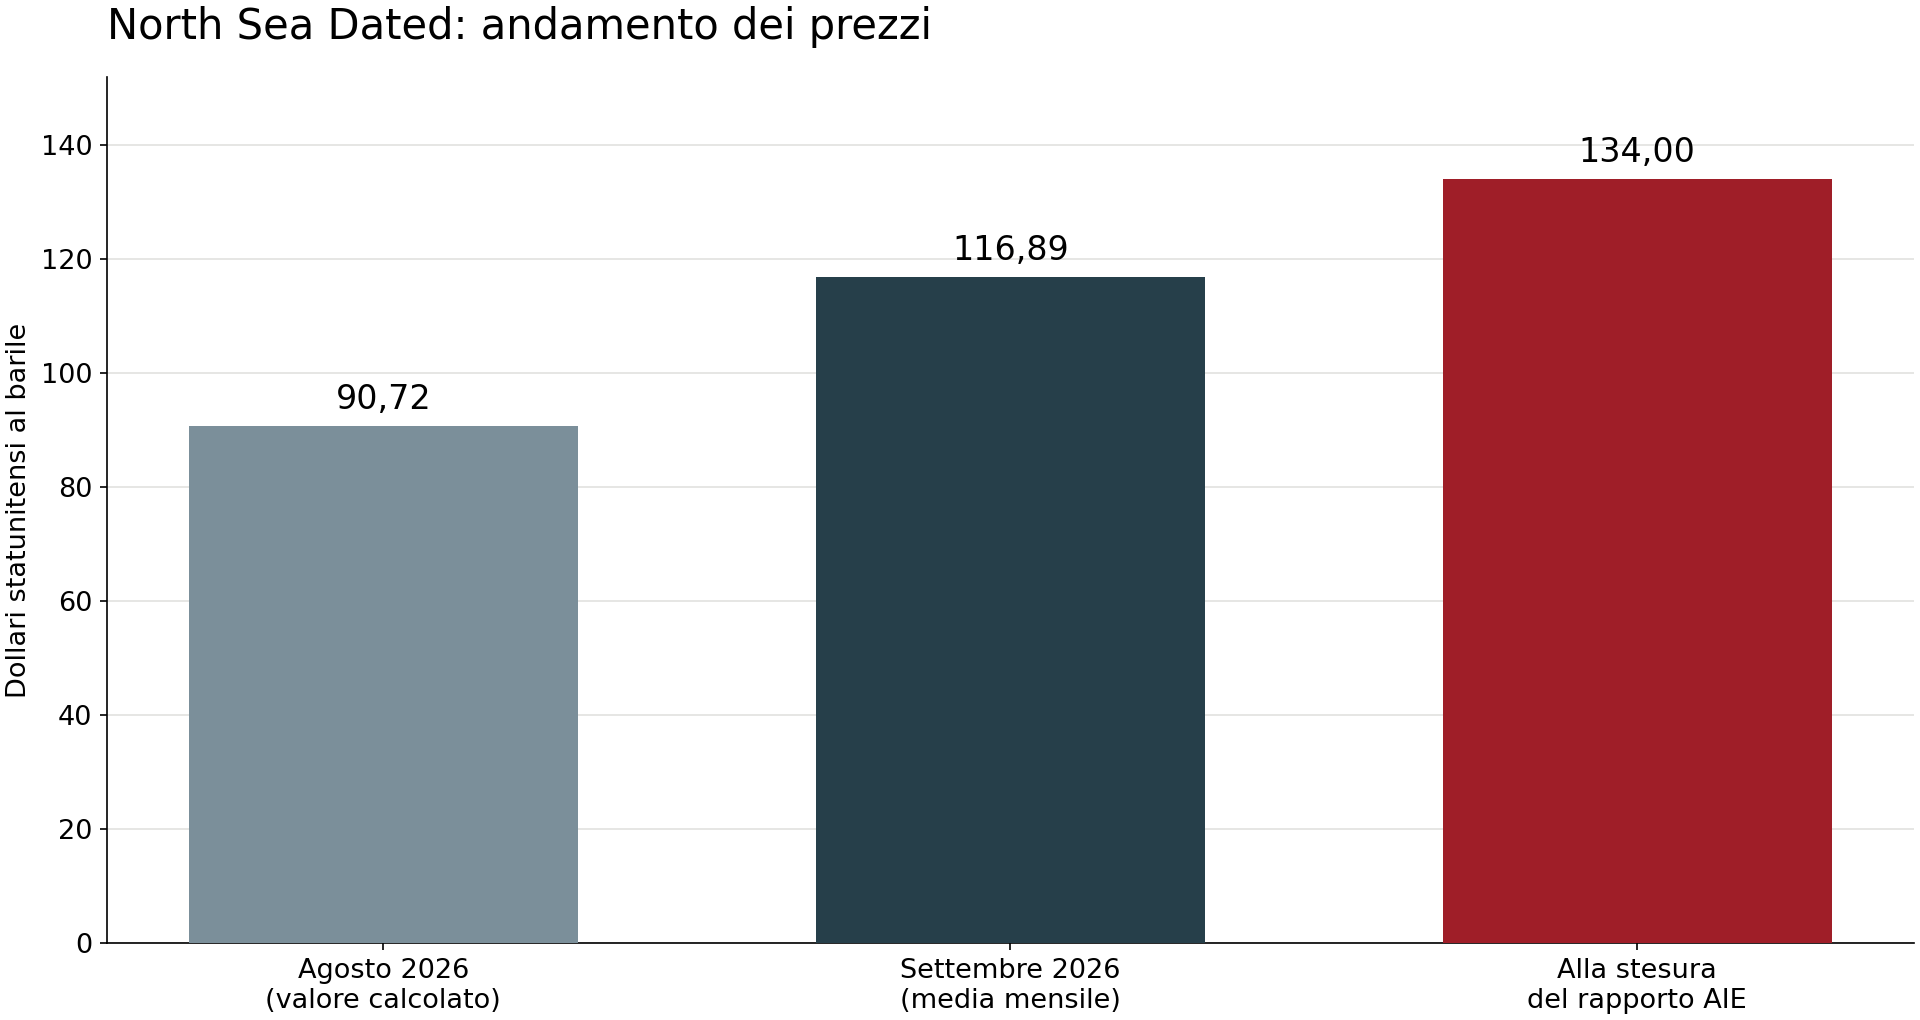
Fonte: AIE, Oil Market Report – October 2026. Il valore di agosto è calcolato sottraendo l’aumento mensile alla media di settembre; 134 dollari è una quotazione al momento della stesura del rapporto, non una media mensile.
2. Che cosa mostrano i dati sul mercato del diesel
Secondo l’AIE, nel settembre 2026 le esportazioni mondiali di diesel e gasolio erano inferiori di circa 700 000 barili al giorno rispetto all’anno precedente. Le perdite nelle forniture dalla Russia e dal Medio Oriente ammontavano complessivamente a circa 1,3 milioni di barili al giorno e sono state compensate solo in parte da maggiori consegne provenienti da altre regioni. Nel contempo, le scorte petrolifere mondiali osservate a fine settembre erano inferiori di 509 milioni di barili rispetto a fine febbraio.
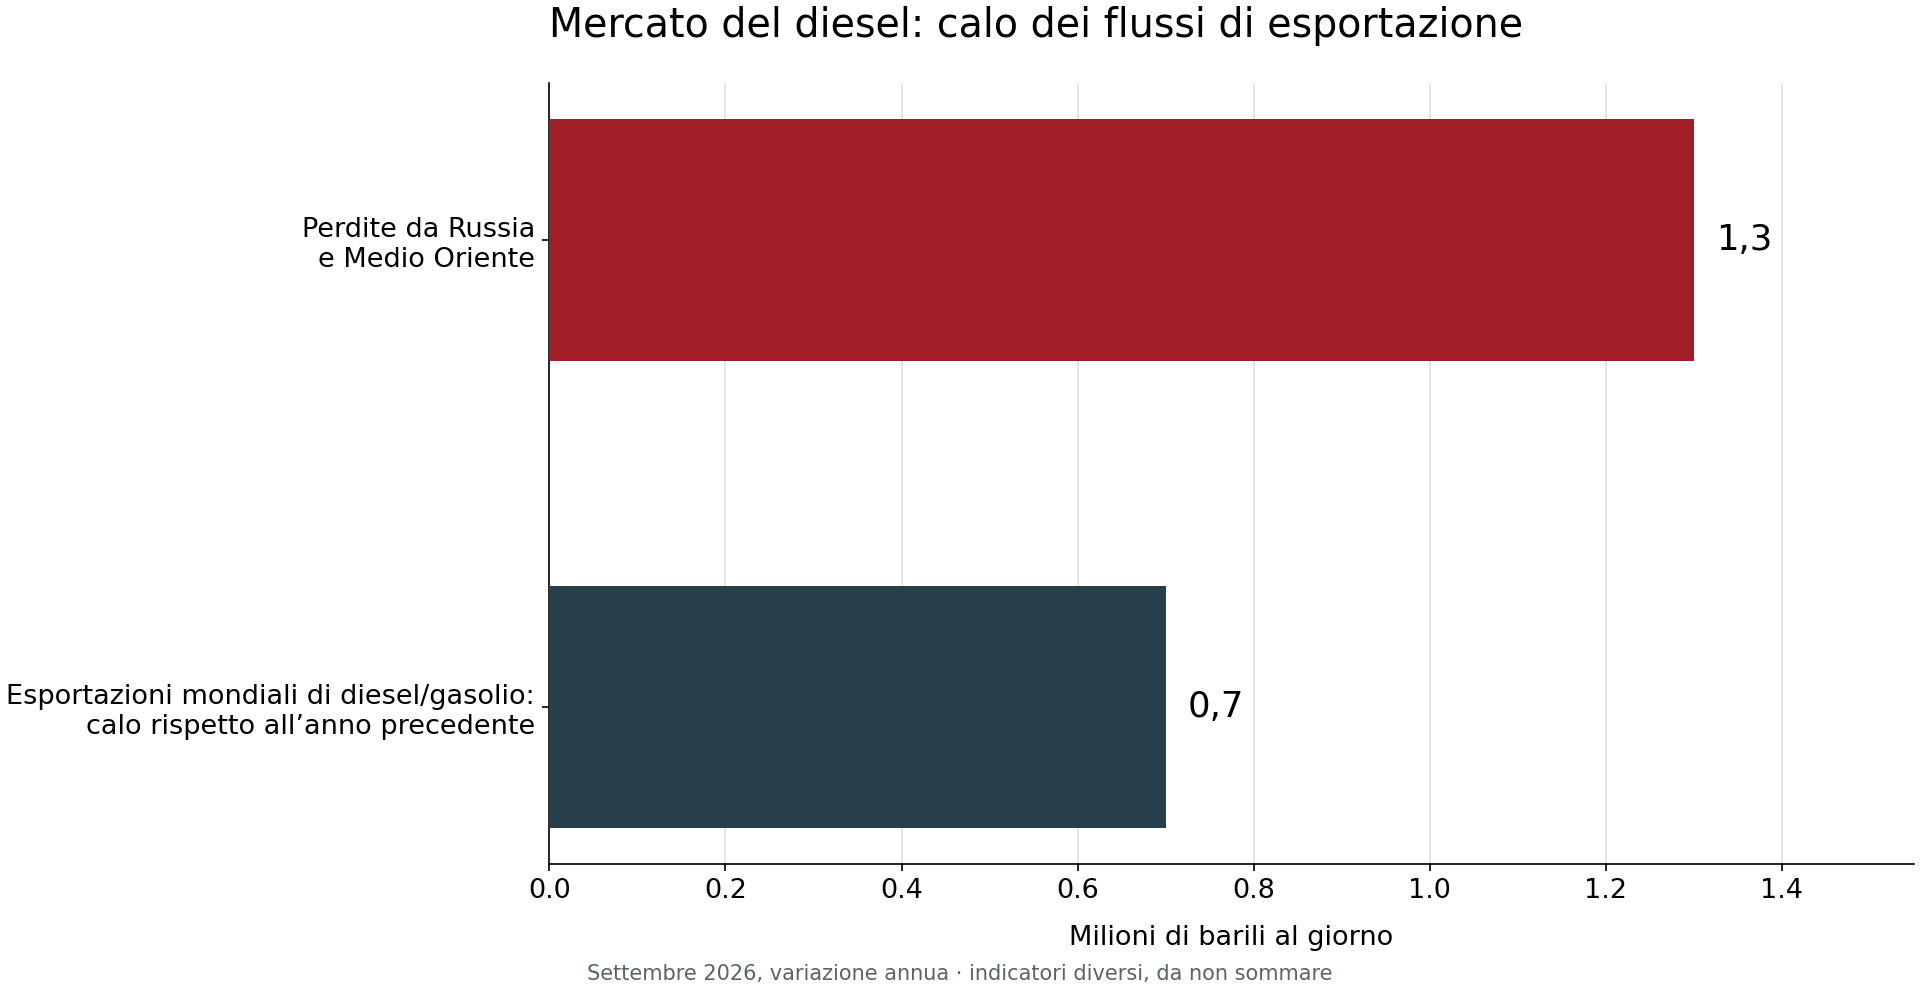
Fonte: AIE, Oil Market Report – October 2026. Le barre rappresentano indicatori diversi, da non sommare: la variazione annua delle esportazioni mondiali di diesel e gasolio e le perdite delle forniture dalla Russia e dal Medio Oriente.
Queste cifre descrivono uno shock di approvvigionamento esteso. Non dimostrano che un unico attore abbia causato l’intero andamento dei prezzi. Mostrano piuttosto l’effetto congiunto di interruzioni delle forniture, scorte ridotte ed elevati costi di trasporto.
3. L’Ucraina: accusa politica e dimensione effettiva
Il 5 ottobre Trump ha dichiarato che l’aumento dei prezzi non era più dovuto principalmente allo Stretto di Hormuz, bensì alle raffinerie russe danneggiate e alla chiusura di capacità di raffinazione negli Stati americani governati dai democratici. Reuters ha riferito che queste dichiarazioni si inserivano nel contesto del balzo dei prezzi provocato dalla guerra con l’Iran.
Gli attacchi alle raffinerie russe possono compromettere la lavorazione in Russia e l’approvvigionamento di diesel; questo effetto non è nullo. Non ne consegue, tuttavia, che l’Ucraina determini in misura preponderante il prezzo mondiale dei carburanti o spieghi l’intero shock energetico. L’AIE descrive contemporaneamente vaste perturbazioni in Medio Oriente, scorte in calo e costi di trasporto marittimo eccezionalmente alti. Rispetto a queste cause globali, il fattore ucraino rappresenta quindi una parte limitata del quadro complessivo.
Affermare che l’influenza dell’Ucraina rientri esattamente nel margine di errore statistico non sarebbe dimostrato senza un apposito modello econometrico. È più solida la conclusione seguente: i dati disponibili non sostengono la rappresentazione secondo cui gli attacchi ucraini sarebbero la causa principale del rialzo mondiale dei prezzi. L’attribuzione pubblica di colpa da parte di Trump distoglie l’attenzione dalla questione centrale: come ristabilire i flussi di approvvigionamento perturbati dal conflitto in Medio Oriente.
4. Perché l’accordo con la Russia non è una soluzione strutturale
Il 9 ottobre Trump ha annunciato un’intesa con Vladimir Putin per ulteriori forniture di diesel russo. Reuters ha riferito che l’annuncio è arrivato in una fase di prezzi elevati dei carburanti negli Stati Uniti e a ridosso delle elezioni di metà mandato fissate per il 3 novembre. Trump ha giustificato l’accordo con l’obiettivo di abbassare i prezzi; nel contempo, parlamentari di entrambi i partiti hanno criticato l’allentamento delle restrizioni sulle importazioni energetiche russe.
La tempistica evidenzia il vantaggio dell’accordo sul piano politico interno: il governo può presentare una misura concreta prima del voto. Questo, da solo, non dimostra che la campagna elettorale fosse l’unica motivazione. Sul piano economico l’effetto resta però limitato. Quantità aggiuntive possono alleviare le difficoltà di singoli acquirenti, ma non riaprono lo Stretto di Hormuz, non riducono automaticamente i costi assicurativi e non ricostituiscono immediatamente le scorte mondiali.
Si aggiunge il problema della capacità di raffinazione: un’autorizzazione all’esportazione non equivale a produzione aggiuntiva. Il 15 ottobre Reuters ha riferito che la Russia aveva ripreso le esportazioni di diesel; restano decisive le consegne effettive e la loro entità. L’intesa può dunque fornire un’integrazione limitata dell’offerta, ma non sostituisce la stabilizzazione dell’intera catena di approvvigionamento.
5. Che cosa potrebbe realmente stabilizzare i prezzi
Primo: de-escalation nel Golfo Persico
Una distensione duratura del conflitto ridurrebbe il rischio di nuovi attacchi agli impianti energetici e alle navi. Se il traffico marittimo diventasse più affidabile, potrebbero scendere i costi assicurativi e di trasporto e i premi per il rischio geopolitico. Sarebbe la via più diretta per ridurre le pressioni eccezionali sul mercato. Non sarebbe tuttavia garantito un ritorno immediato ai precedenti livelli di prezzo.
Secondo: rotte di aggiramento e vie di trasporto alternative
L’Arabia Saudita e gli Emirati Arabi Uniti dispongono di oleodotti che permettono di deviare una parte dei flussi petroliferi verso porti al di fuori dello Stretto di Hormuz. Secondo l’AIE, in settembre la ripresa dei flussi nell’oleodotto Est-Ovest ha fatto aumentare le esportazioni complessive attraverso le vie di aggiramento di 970 000 barili al giorno, portandole a 5,6 milioni di barili al giorno. Queste rotte possono ridurre la dipendenza dal collo di bottiglia, ma sono limitate dalla capacità, dalle infrastrutture portuali e dalla situazione della sicurezza.
Terzo: ripristinare l’offerta e ricostituire le scorte
La stabilità dei prezzi presuppone che il greggio e i prodotti raffinati possano essere prodotti, trasportati e immagazzinati in modo affidabile. L’AIE ha comunicato che in settembre le esportazioni petrolifere dei produttori del Golfo sono salite a 13,9 milioni di barili al giorno, superando il 75 per cento del livello precedente alla guerra. Secondo l’agenzia, la ripresa rimane però fragile finché gli impianti energetici e il traffico delle petroliere subiscono nuovi attacchi.
6. I costi politici di una strategia destabilizzante
Le conseguenze degli alti prezzi dell’energia colpiscono famiglie e imprese in tutto il mondo: carburanti, trasporti e produzione diventano più cari, aumentando la pressione sui prezzi al consumo e sui redditi reali. L’AIE avverte che le tensioni sul mercato del diesel potrebbero protrarsi per buona parte del 2027.
Il governo statunitense si trova di fronte a una contraddizione: l’escalation militare e i relativi rischi per i flussi energetici contribuiscono all’incertezza, mentre il governo tenta poi di contrastarne le conseguenze attraverso attribuzioni politiche di colpa e un accordo limitato con la Russia. La combinazione di escalation, messaggi mutevoli e singole misure di breve periodo rende più difficile ripristinare fiducia e prevedibilità sui mercati energetici. In questo senso, le decisioni e la comunicazione dell’amministrazione Trump hanno un effetto destabilizzante finché non contribuiscono a una de-escalation duratura e a condizioni di fornitura affidabili.
Conclusione: Mosca non è il salvatore, la stabilità nasce da rotte di approvvigionamento sicure
La crisi mondiale dei carburanti non può essere ridotta all’Ucraina né risolta con un singolo accordo con la Russia. I dati rimandano a uno shock ampio: conseguenze del conflitto in Medio Oriente, flussi di approvvigionamento limitati, scorte ridotte e costi di trasporto eccezionali. Gli attacchi ucraini alle raffinerie russe possono influire su singoli mercati, ma non spiegano la portata di questa perturbazione mondiale.
Una stabilizzazione duratura dipende soprattutto da due sviluppi: una de-escalation nel Golfo Persico e la capacità degli Stati del Golfo di esportare petrolio attraverso rotte alternative, tornando a rifornire il mercato in modo affidabile. Devono aggiungersi la ripresa delle capacità di raffinazione e la ricostituzione delle scorte. Questi processi possono attenuare la pressione sui prezzi; quando e quanto i prezzi scenderanno dipende però dalla situazione della sicurezza e dall’evoluzione effettiva della domanda e dell’offerta.
L’accordo sul diesel russo può attenuare singole carenze nelle forniture, ma non rappresenta una via d’uscita strutturale. Il suo vantaggio politico per Trump prima delle elezioni di metà mandato è più visibile di un effetto duraturo sui prezzi al consumo mondiali. Alla fine, famiglie e imprese sostengono il costo dell’incertezza geopolitica. Finché non si affrontano le cause della crisi, le promesse di un rapido calo dei prezzi restano politicamente efficaci, ma economicamente limitate.
Nota redazionale: i grafici si basano sugli indicatori AIE citati. Mostrano indicatori di mercato, non una scomposizione quantitativa del rincaro per singoli Paesi. L’immagine di apertura è un’illustrazione simbolica generata con IA. Prezzi e volumi si riferiscono alle date specificate nel testo; i valori del rapporto non sono quotazioni in tempo reale.