ANÁLISE | 16 de outubro de 2026
A guerra com o Irão e as perturbações no Estreito de Ormuz pressionaram os mercados mundiais de energia. Ao mesmo tempo, o presidente dos EUA, Donald Trump, responsabiliza também a Ucrânia pelos preços elevados dos combustíveis e acordou entregas adicionais de gasóleo proveniente da Rússia. Contudo, os dados de mercado disponíveis apontam para outras prioridades: proteger as rotas marítimas, restabelecer fluxos de abastecimento fiáveis e reduzir a tensão do conflito. Um acordo de fornecimento de gasóleo russo pode aliviar algumas faltas, mas não elimina as causas estruturais da crise.
1. O principal fator de pressão: guerra, logística e prémios de risco
Os preços do petróleo não dependem apenas do volume de produção. Também são decisivos a disponibilidade de petróleo bruto e de produtos refinados, a capacidade de transporte, os prémios de seguro, os níveis das reservas e as expectativas dos participantes no mercado. O Estreito de Ormuz é uma das principais artérias energéticas do mundo. As perturbações nessa zona podem reduzir simultaneamente as entregas, obrigar a desvios e aumentar os custos dos petroleiros e dos seguros.
A Agência Internacional de Energia (AIE) informou, a 14 de outubro de 2026, que o preço físico de referência North Sea Dated subiu 26,17 dólares por barril em relação ao mês anterior, para uma média de 116,89 dólares em setembro. Quando o relatório foi preparado, a cotação rondava os 134 dólares. A AIE atribuiu a subida às novas tensões no Médio Oriente, às interrupções do abastecimento e ao forte aumento dos custos de frete.
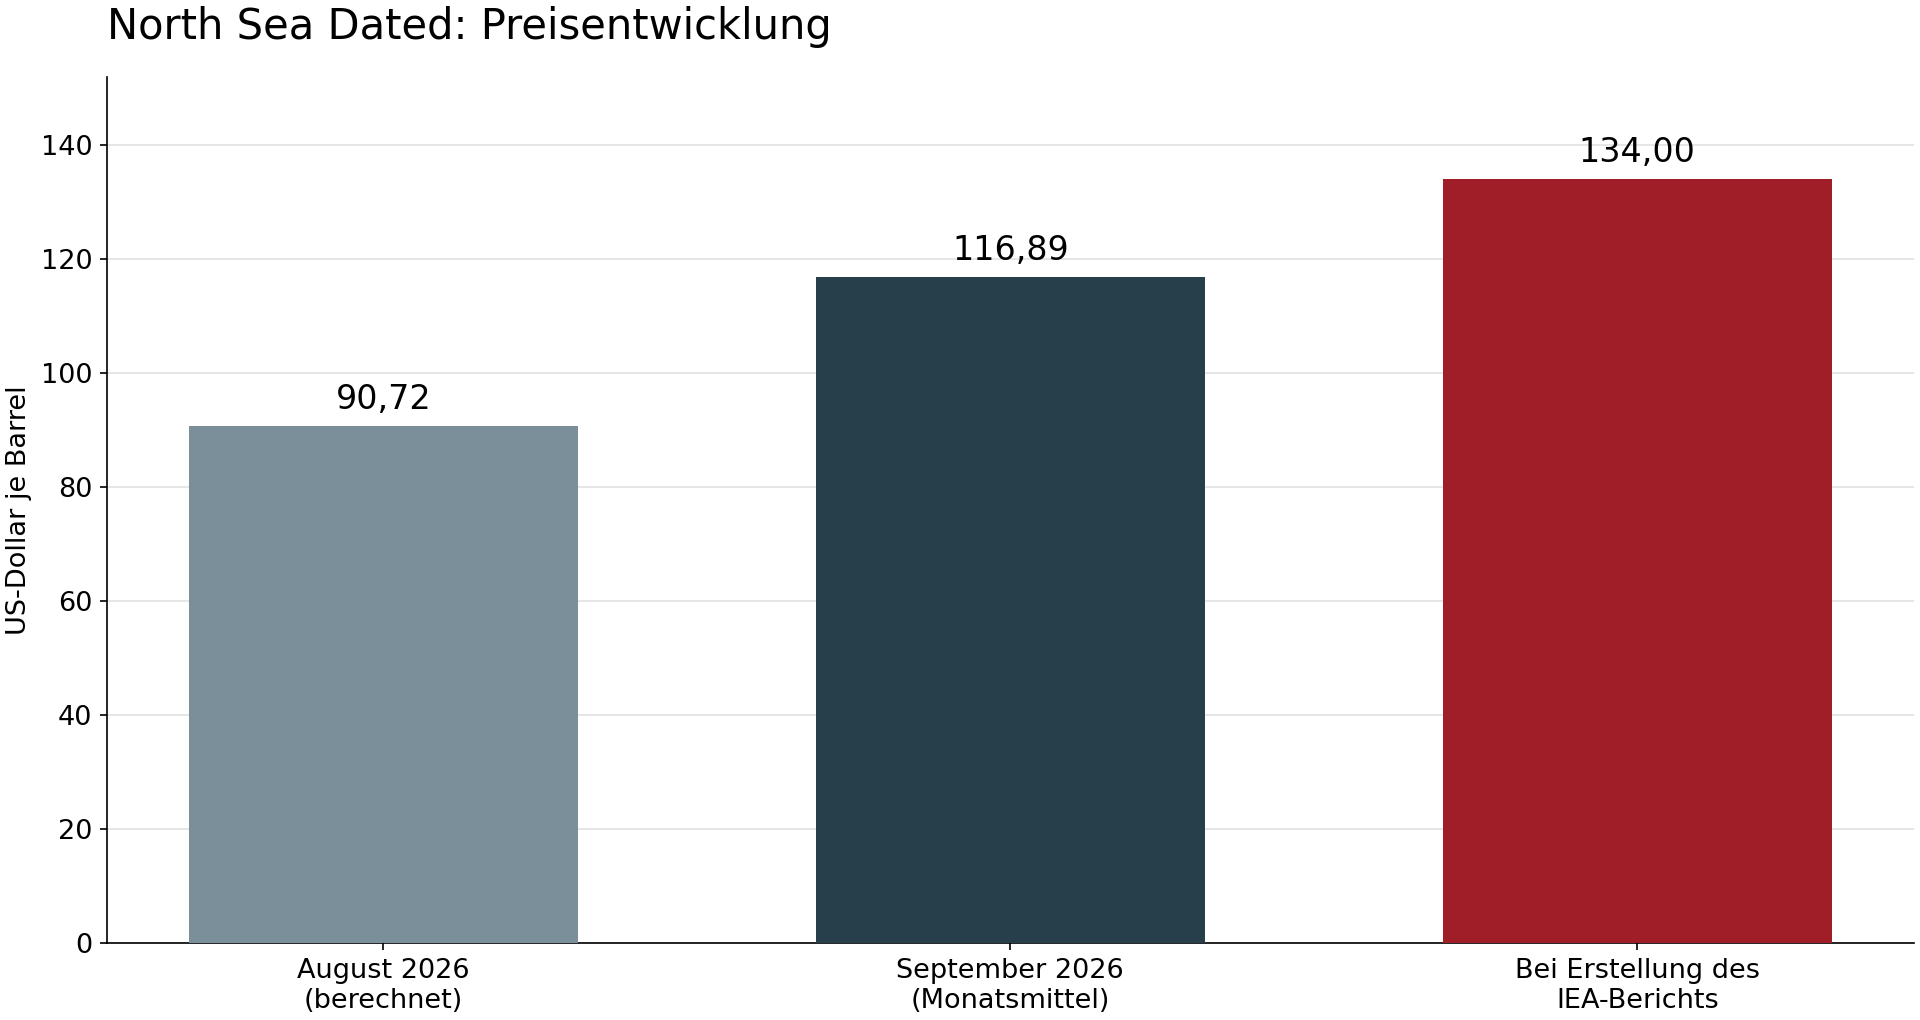
Fonte: AIE, Oil Market Report – outubro de 2026. O valor de agosto é calculado subtraindo a subida mensal à média de setembro; 134 dólares é uma cotação registada durante a preparação do relatório, não a média mensal.
2. O que os dados revelam sobre o mercado do gasóleo
Segundo a AIE, em setembro de 2026 as exportações mundiais de gasóleo e gasóleo de aquecimento ficaram cerca de 700 mil barris por dia abaixo do nível do ano anterior. As perdas de fornecimento da Rússia e do Médio Oriente totalizaram aproximadamente 1,3 milhões de barris por dia e só foram parcialmente compensadas por entregas adicionais de outras regiões. No final de setembro, as reservas mundiais de petróleo observadas estavam 509 milhões de barris abaixo do nível do final de fevereiro.
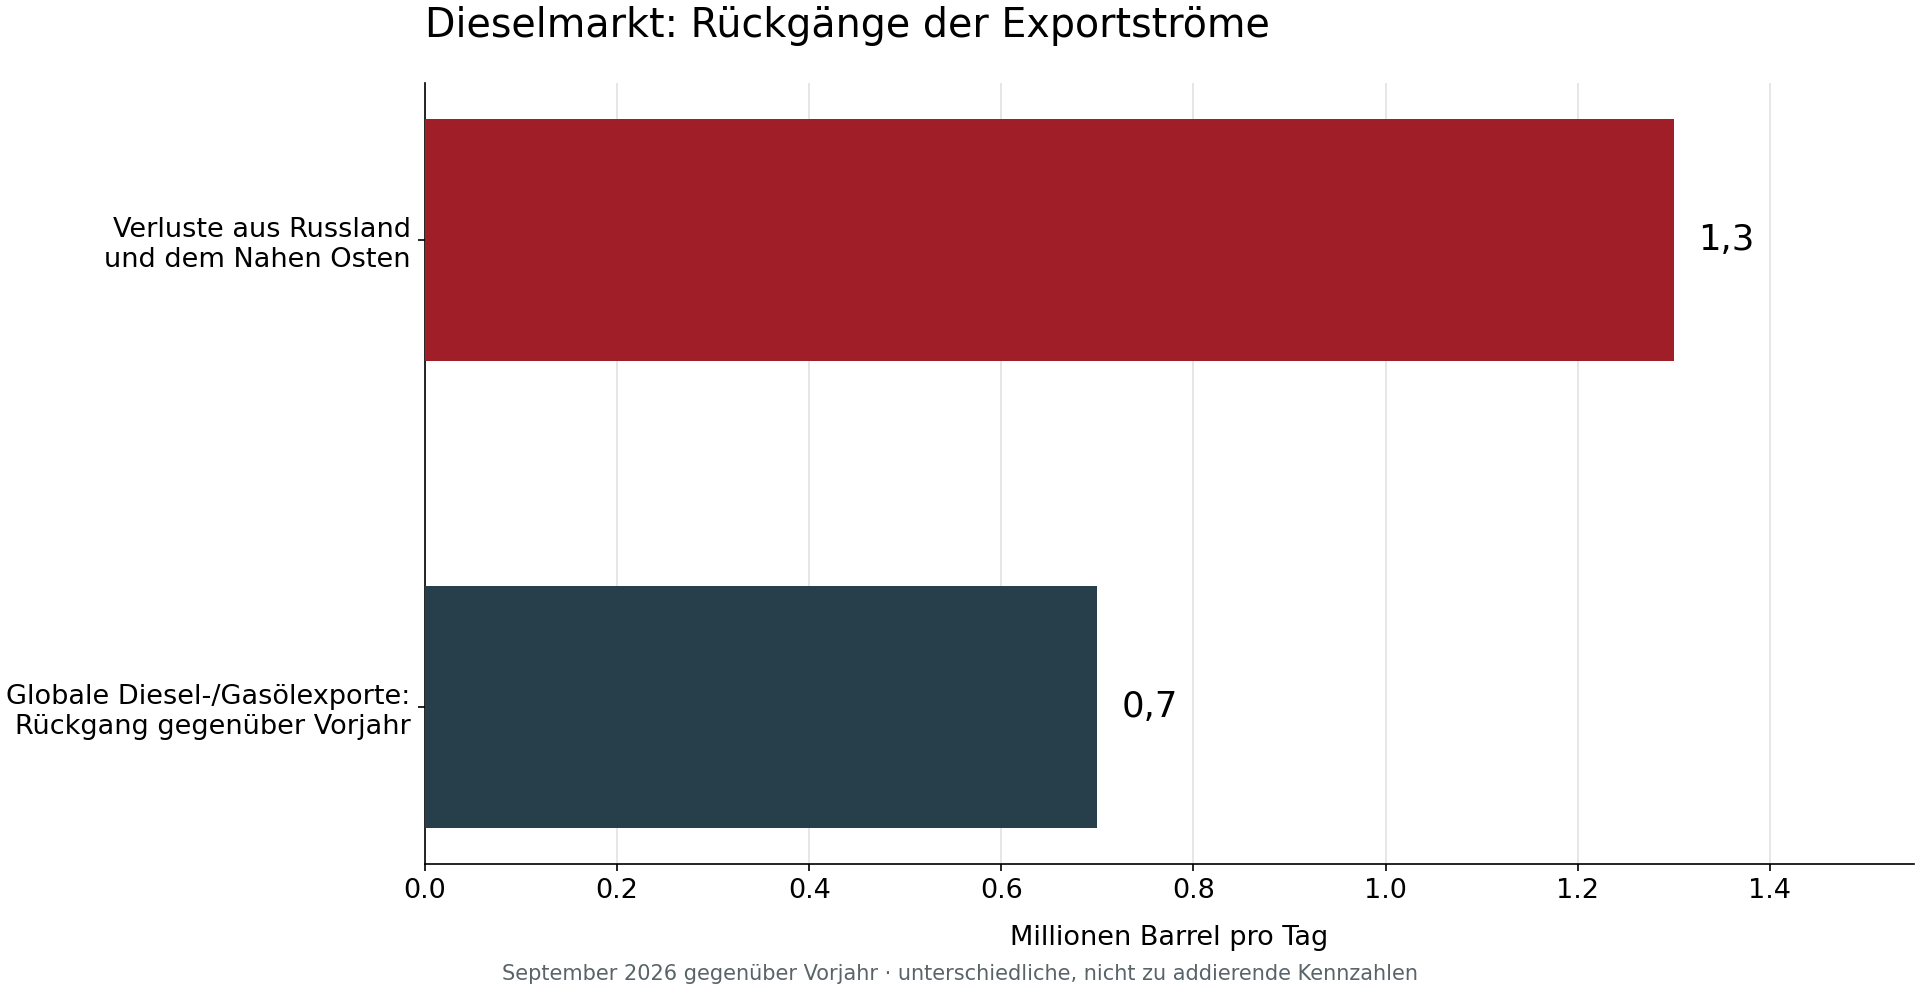
Fonte: AIE, Oil Market Report – outubro de 2026. As barras representam indicadores distintos e não cumulativos: as exportações mundiais de gasóleo e gasóleo de aquecimento em comparação anual, e as perdas da Rússia e do Médio Oriente.
Estes números descrevem um choque amplo no abastecimento. Não provam que um único interveniente tenha causado toda a variação dos preços. Mostram antes como as interrupções das entregas, as reservas reduzidas e os custos elevados de transporte se reforçam mutuamente.
3. A Ucrânia: acusação política e dimensão real
A 5 de outubro, Trump afirmou que a subida dos preços já não se devia sobretudo ao Estreito de Ormuz, mas às refinarias russas danificadas e à capacidade de refinação suspensa em estados norte-americanos governados por democratas. A Reuters noticiou que as declarações foram feitas no contexto da subida dos preços provocada pela guerra com o Irão.
Os ataques a refinarias russas podem afetar a capacidade de processamento do país e o abastecimento de gasóleo; esse efeito não é nulo. Mas daí não decorre que a Ucrânia determine de forma decisiva o preço mundial dos combustíveis ou explique o choque energético mais amplo. A AIE descreve ao mesmo tempo perturbações extensas no Médio Oriente, a redução das reservas e custos de frete excecionalmente elevados. Em relação a estas causas mundiais, o fator ucraniano é apenas uma parte limitada do quadro geral.
Sem um modelo econométrico próprio, não seria fundamentado afirmar que a influência da Ucrânia se situa exatamente dentro da margem de erro estatística. A conclusão mais sólida é outra: os dados disponíveis não sustentam a ideia de que os ataques ucranianos sejam a causa principal da subida mundial. A acusação pública de Trump desvia a atenção da questão central: como restabelecer os fluxos de abastecimento perturbados pelo conflito no Médio Oriente.
4. Porque o acordo com a Rússia não é uma solução estrutural
A 9 de outubro, Trump anunciou um entendimento com Vladimir Putin para aumentar as entregas de gasóleo russo. A Reuters noticiou que o anúncio ocorreu numa fase de preços elevados nos EUA e pouco antes das eleições intercalares marcadas para 3 de novembro. Trump justificou o entendimento com o objetivo de baixar os preços; deputados dos dois partidos criticaram o alívio das restrições às importações de energia russa.
O momento torna visível a utilidade política interna do acordo: o Governo pode apresentar uma medida concreta antes das eleições. Isso, por si só, não prova que a campanha eleitoral tenha sido o único motivo. No plano económico, porém, o efeito é limitado. Volumes adicionais podem ajudar alguns compradores, mas não reabrem o Estreito de Ormuz, não reduzem automaticamente os custos dos seguros e não reconstituem de imediato as reservas mundiais.
A capacidade de refinação também conta: uma autorização para exportar não equivale a produção adicional. A Reuters informou a 15 de outubro que a Rússia retomara as exportações de gasóleo; as entregas efetivas e o seu volume continuam a ser determinantes. O acordo poderá, portanto, complementar a oferta em certa medida, mas não substitui a estabilização de toda a cadeia de abastecimento.
5. O que poderia estabilizar os preços
Primeiro: desescalada no Golfo Pérsico
Uma redução credível da tensão diminuiria o risco de novos ataques a instalações energéticas e navios. Se o tráfego marítimo se tornasse mais fiável, os custos dos seguros e do frete poderiam baixar, assim como os prémios de risco geopolítico. Seria a via mais direta para reduzir as pressões excecionais do mercado. Isso não garantiria, contudo, um regresso imediato aos preços anteriores.
Segundo: rotas alternativas e desvios de transporte
A Arábia Saudita e os Emirados Árabes Unidos dispõem de oleodutos que permitem encaminhar parte dos fluxos de petróleo para portos fora do Estreito de Ormuz. Segundo a AIE, as exportações totais por rotas alternativas aumentaram em setembro 970 mil barris por dia, para 5,6 milhões, após a retoma dos fluxos pelo oleoduto East-West. Estas rotas podem reduzir a dependência do ponto de estrangulamento, mas são limitadas pela capacidade, pela infraestrutura portuária e pela situação de segurança.
Terceiro: recuperação da oferta e das reservas
A estabilidade dos preços exige que o petróleo bruto e os produtos refinados possam ser produzidos, transportados e armazenados com regularidade. A AIE comunicou que as exportações de petróleo dos produtores do Golfo subiram em setembro para 13,9 milhões de barris por dia, mais de 75% do nível anterior à guerra. A recuperação continua frágil enquanto as instalações energéticas e o tráfego de petroleiros estiverem expostos a novos ataques.
6. O custo político de uma estratégia desestabilizadora
Os efeitos dos preços elevados da energia atingem famílias e empresas em todo o mundo: os combustíveis, os transportes e a produção encarecem, aumentando a pressão sobre os preços no consumidor e os rendimentos reais. A AIE alerta que as dificuldades no mercado do gasóleo poderão prolongar-se até bem dentro de 2027.
O Governo dos EUA enfrenta aqui uma contradição: a escalada militar e os riscos que lhe estão associados contribuem para a incerteza dos fluxos energéticos. Depois, a administração procura combater as consequências com acusações políticas e um acordo limitado com a Rússia. A combinação de escalada, mensagens contraditórias e medidas avulsas de curto prazo dificulta a recuperação da confiança e da previsibilidade nos mercados de energia. Neste sentido, as decisões e a comunicação da administração Trump são desestabilizadoras enquanto não contribuírem para uma desescalada duradoura e condições de abastecimento fiáveis.
Conclusão: a Rússia não é a salvadora — a estabilidade exige rotas seguras
A crise mundial dos combustíveis não pode ser reduzida à Ucrânia nem resolvida por um único acordo com a Rússia. Os dados apontam para um choque abrangente: consequências do conflito no Médio Oriente, fluxos de abastecimento limitados, reservas baixas e custos de transporte excecionais. Os ataques ucranianos a refinarias russas podem influenciar alguns mercados, mas não explicam a dimensão desta perturbação mundial.
A estabilização duradoura depende sobretudo de dois fatores: uma desescalada no Golfo Pérsico e a capacidade dos países do Golfo de exportar petróleo por rotas alternativas, voltando a abastecer o mercado de forma fiável. Também será necessário recuperar a capacidade de refinação e reconstituir as reservas. Estes processos podem aliviar a pressão sobre os preços; o momento e a intensidade da descida dependerão, porém, da situação de segurança e da evolução efetiva da oferta e da procura.
O acordo russo para fornecimento de gasóleo pode aliviar algumas faltas, mas não oferece uma saída estrutural. O benefício político de Trump antes das eleições intercalares é mais visível do que qualquer efeito duradouro nos preços mundiais pagos pelos consumidores. No fim, são as famílias e as empresas que suportam o custo da incerteza geopolítica. Enquanto as causas da crise não forem enfrentadas, as promessas de uma descida rápida dos preços poderão ser eficazes politicamente, mas terão um alcance económico limitado.
Nota editorial: Os gráficos baseiam-se nos indicadores da AIE mencionados acima. Mostram indicadores de mercado, não uma decomposição quantitativa da subida dos preços atribuível a cada país. A imagem de capa é uma ilustração simbólica gerada por IA. Os preços e volumes de entrega referem-se às datas indicadas no texto; os valores do relatório não são cotações em tempo real.